Domain all-plan.de kaufen?
Wir ziehen mit dem Projekt
all-plan.de um.
Sind Sie am Kauf der Domain
all-plan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain all-plan.de kaufen?
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
Ähnliche Suchbegriffe für Schlussbilanz
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Empfehlung Oberflächennahe Geothermie - Planung, Bau, Betrieb und Überwachung - EA Geothermie, Fachbücher von Deutsche Gesellschaft für Geowissenschaften e.V., Deutsche Gesellschaft für Geotechnik e.V.Ziel der Empfehlungen ist die technisch korrekte Nutzung des Untergrunds für geothermische Zwecke. Sie sollen dazu beitragen, Beeinträchtigungen des Bodens und des Grundwassers während des Betriebs der Anlage und der Gebäude zu vermeiden.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
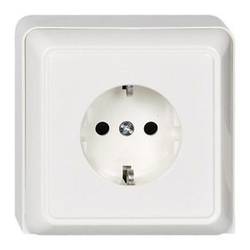
ELSO 505304 ELSO Steckdose 505304 16A RENOVIERUNG reinweiß Steckdose Renovierung 10 St.Steckdose 1-fach mit erhöhtem Berührungsschutz im Geräteträger für Kanalanschluss oder Abschlussplatte 16 A 250V AC, Farbe reinweiß. Steckklemmen Klemmbereich für Kupferleiter 1,5 mm und 2,5 mm.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **

Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Einführung von Salesforce CRM im gemeinnützigen Umfeld: Planung, Architektur und Migration der, Fachbücher von Jens Lehmann, Michael OlschimkeSalesforce.com bietet gemeinnützigen Organisationen im Rahmen der Salesforce Foundation kostenlose Lizenzen für die hauseigene Customer Relationship Management (CRM) Lösung an. Die Einführung einer Lösung stellt jedoch insbesondere für kleinere gemeinnützige Organisationen eine Herausforderung dar, die über die finanziellen Aspekte hinausgeht. Ein Beispiel für diese Herausforderungen ist die technische Umsetzung der CRM-Einführung. Die Autoren dieses Buches analysieren die typischen Schwierigkeiten und beschreiben eine Vorgehensweise zur CRM-Einführung, die sich in der Praxis bewährt hat. Das Buch bietet spezifische Beispiele aus einem Projekt, das bei einer kleineren, gemeinnützigen Organisation im kulturellen Umfeld durchgeführt wurde und mit einer erfolgreichen CRM-Einführung geendet hat. Dabei werden verschiedene Aspekte des Projektmanagements und der allgemeinen Vorgehensweise, die Analyse der Geschäftsprozesse sowie die technische Umsetzung näher betrachtet. Bei der technischen Umsetzung wird insbesondere die Anpassung der gewählten CRM-Lösung sowie die Migration, d. h. die Übernahme der Daten aus verschiedenen Datenquellen wie zum Beispiel Microsoft Excel, im Detail beschrieben.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Empfehlung Oberflächennahe Geothermie - Planung, Bau, Betrieb und Überwachung - EA Geothermie, Fachbücher von Deutsche Gesellschaft für Geowissenschaften e.V., Deutsche Gesellschaft für Geotechnik e.V.Ziel der Empfehlungen ist die technisch korrekte Nutzung des Untergrunds für geothermische Zwecke. Sie sollen dazu beitragen, Beeinträchtigungen des Bodens und des Grundwassers während des Betriebs der Anlage und der Gebäude zu vermeiden.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
Ähnliche Suchbegriffe für Schlussbilanz
-
ELSO 505304 ELSO Steckdose 505304 16A RENOVIERUNG reinweiß Steckdose Renovierung 10 St.Steckdose 1-fach mit erhöhtem Berührungsschutz im Geräteträger für Kanalanschluss oder Abschlussplatte 16 A 250V AC, Farbe reinweiß. Steckklemmen Klemmbereich für Kupferleiter 1,5 mm und 2,5 mm.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gehring, Wolfgang: Praxis Planung EnglischunterrichtPraxis Planung Englischunterricht , Am Beispiel Englisch beschreibt das Buch zentrale didaktische und methodische Aspekte einer handlungsorientierten Fremdsprachenvermittlung. Theoretische Grundlagen werden unterrichtspraktisch beleuchtet, eine Vielzahl an Aktivierungsformen systematisch vor gestellt. Alle Aufgabenbeispiele sind nach Operatoren geordnet, auch die Formate, die für die Entwicklung bestimmter kommunikativer Kompetenzen vorgeschlagen werden. Verschiedene Unterrichtsskizzen zu den einzelnen Fertigkeiten und Fähigkeiten schließlich zeigen eine Reihe an Möglichkeiten, wie Lehr- und Lernprozessen in der Schule eine Struktur gegeben werden kann. Ziel des Buches ist es, Lehrkräften und allen, die es werden wollen, die Planung eines guten Englischunterrichts zu erleichtern. , Bohrgeräte > Handwerkzeuge , Auflage: 2. überarb. und erweiterte Auflage, Erscheinungsjahr: 20211018, Produktform: Kartoniert, Autoren: Gehring, Wolfgang, Edition: REV, Auflage: 21002, Auflage/Ausgabe: 2. überarb. und erweiterte Auflage, Seitenzahl/Blattzahl: 352, Keyword: Aktivierungsformen; Anglistik studieren; Antizipierendes Lesen; Aussprachetraining; Didaktik; Englisch; Englisch Schreiben lernen; Englisch in Schule unterrichten; Englischdidaktik; Englischunterricht; Englischunterricht Sekundarstufe I; Englischunterricht Sekundarstufe II; Englischunterricht planen; Hörverstehen; Interkulturelles Lernen; Lehramt; Lehramt Englisch; Lehrstrategien; Lernbedingungen; Lerngruppe; Lernziele; Planung; Pädagogik; Rechtschreibtraining; Schulpädagogik; Sehverstehen; Sprachlernmethoden; Sprachlernmodell; Sprechkompetenzen; Strukturierungsformen; Unterrichtsbeispiele; Unterrichtsgestaltung; Unterrichtsmodelle; Unterrichtsplanung; Unterrichtsskizzen; Wortschatz, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Englisch / Didaktik, Methodik~Fremdsprache / Didaktik, Methodik~Sprachunterricht~Bildungspolitik~Politik / Bildung, Fachkategorie: Bildungsstrategien und -politik, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: TB/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Fachspezifischer Unterricht, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 211, Breite: 147, Höhe: 21, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825240912, eBook EAN: 9783838557878, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 184798024,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planung und Forecasting neu gedachtPlanung und Forecasting neu gedacht , Unternehmen müssen auch in Zeiten dynamischer und komplexer Marktsituationen schnell Entscheidungen treffen und entsprechende Maßnahmen umsetzen, um erfolgreich zu bleiben. Die bisher übliche Planungspraxis mit ihren traditionellen Methoden funktioniert hier nicht mehr wirklich effizient. Dieses Herausgeberwerk von Ronald Gleich, Michael Kappes, Claudia Maron, Karsten Oehler und Martin Tschandl zeigt, wie die Planung im Sinne eines New Planning auf die nächste Stufe gehoben wird, um Unternehmen erfolgreich in die Zukunft zu führen. Die Autor:innen stellen Tools und Methoden vor, damit Planung zukunftsorientiert, agil, flexibel, integriert, datengesteuert und nachhaltig bei der Entscheidungsfindung unterstützt und sich auf die Bewältigung aktueller Herausforderungen konzentrieren kann. Mit zahlreichen Praxibeispielen. Inhalte: Bestandteile einer modernen Planung Überblick über moderne Planungsansätze Strategische Planung mithilfe BSC, OKR, Trends Benchmarking als marktorientierter Impuls für die Planung Campus Planung und datengetriebene Umsatzplanung Case Swiss ESG in der integrierten Unternehmensplanung Steuerung mit Forecasts Integrierte Planung Finanz- und Liquiditätsplanung Unterstützung Planung und Forecast durch eine moderne IT-Architektur AI/ML Forecasting in der Planung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald~Kappes, Michael~Maron, Claudia~Oehler, Karsten~Tschandl, Martin, Seitenzahl/Blattzahl: 250, Keyword: AI; BSC; Campus Planung; Case Swiss; Controlling; ESG; Forecast; Future; Gleich; IT; KI; Kappes; Liqudität; ML; Maron; OKR; Oehler; Planning; Tschandl; Unternehmensplanung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 508, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
-
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.